
湖南贝哲斯:汽车融资租赁模式兴起,汽车消费潜力凸显
本文由湖南巴格信息咨询有限公司研究发布,转载请注明出处。
2011年以来,三四五线城市增速总体高于全国增速和一二线城市增速。 这反映出一二线城市的汽车市场已接近饱和,再加上车牌限制、限购政策,使得汽车市场的提升空间难以增加。 数据显示,中国汽车市场在经历多年增长后,2018年首次出现下滑。 2019年,我国汽车产销量持续下滑。 汽车市场似乎正处于一个不确定的冬季。
汽车的增长地位需要在其他地方找到。 与一二线城市相比,三四五线城市的汽车消费潜力更加凸显。 下沉市场发展程度较低,需求旺盛,消费潜力有待释放。 因此,下沉市场成为未来汽车行业的重点发展方向。
但值得注意的是,下沉市场居民的生活虽然有了很大改善二手车融资租赁行业进入门槛,但收入水平仍然不太好。 下沉市场居民的消费选择相对较少,因此对商品价格更为敏感,相应的消费水平和购买力也不会很快显现出来。 随着汽车逐渐成为人们日常生活的必需品,低线市场群体的购车意愿也依然较高。 在此背景下,汽车融资租赁模式蓬勃发展。
汽车融资租赁解读
汽车融资租赁是一种依靠现金分期付款的现代营销方式。 在此基础上,引入了租赁服务中所有权与使用权分离的特点,在租赁结束后将所有权转移给承租人。 汽车融资租赁业务分为售后回租和直接租赁两种模式。
售后回租是指已拥有车辆的客户将车辆抵押给金融租赁公司以获得一次性资金的情况。 同时,金融租赁公司将车辆出租给客户并收取租金,而客户保留车辆的使用权。 协议期满后,客户按约定方式收回车辆所有权或处置车辆。
直接租赁通常被理解为类似于租房子。 是指当消费者喜欢某种汽车时,租赁公司全额购买该汽车并将其租赁给消费者。 消费者需要缴纳一定的押金,并分期缴纳租金。 租赁期间,汽车的所有权属于租赁公司,使用权属于消费者。 租赁期满后,客户可以选择支付尾款取得车辆所有权,也可以选择由租赁公司取回车辆。 这样,客户就可以开汽车,而不必承受太大的资金压力。
起初,消费者除了全款购车外,主要通过银行车贷模式购买汽车。 业界将汽车融资租赁视为汽车消费市场的新活力。 原因在于汽车融资租赁在准入标准和灵活性方面优于消费信贷。
汽车融资租赁和银行汽车信贷,从结果来看,都是通过分期付款的方式获得汽车,并且都具有债权债务关系,可以缓解资金与需求之间的关系。 但在实际操作中,两者存在很多差异。 ,主要表现在首付金额、权属关系和办理程序。
从首付金额来看,汽车信贷的首付比例一般在20%至50%之间,汽车融资租赁的首付比例一般在10%以下。 在所有权方面,通过银行贷款购买汽车的消费者拥有车辆的所有权。 融资租赁模式中,融资租赁公司在融资租赁合同有效期内拥有车辆; 从手续上看,由于汽车信贷对贷款人的信用要求较高,申请程序较为复杂,而汽车融资租赁公司拥有车辆所有权,对贷款人的信用要求相对较低,申请流程较复杂。比较简单。
国内汽车融资租赁发展仍处于早期阶段,但被广泛看好
汽车融资租赁最早起源于美国。 汽车融资租赁在欧美等发达国家较为成熟,渗透率也较高。 2018年,美国、德国、法国等欧美地区汽车融资租赁渗透率分别为32%、21.3%和18.5%。 在中国,汽车融资租赁的发展仍处于发展初期二手车融资租赁行业进入门槛,市场渗透率仅为4.4%。 国内汽车融资租赁市场仍然具有巨大的增长潜力,其发展前景和空间也得到了业界的广泛认可。
早期,国内汽车金融主要以消费信贷和车险为主,形式相对简单,监管也经历过波折。 近年来汽车融资租赁的兴起得益于法律法规的建立、市场对汽车金融多元化的需求以及互联网的发展。 总体来看,我国汽车融资租赁行业发展较晚,但属于后来者。
下沉市场汽车需求逐步释放,市场潜力巨大
相关调查显示,下沉市场有46.83%的受访者表示明年有看车、买车的计划,70%的受访者有换车或加购车辆的需求。
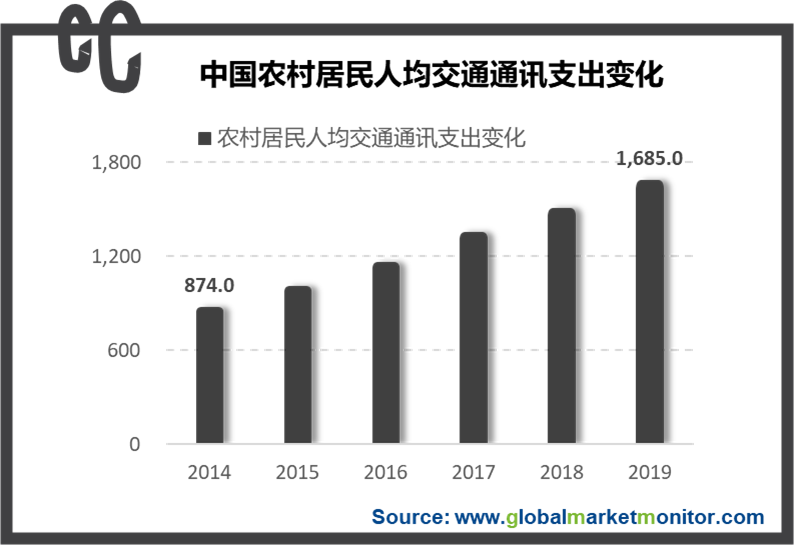
中国有大量农村人口。 除去一二线城市的3.9亿人口,三线及以下城市和农村地区约有10亿人口,相当于三个美国的总人口。 随着农村人均可支配收入不断提高,农村人口对汽车的需求和购买力也在逐步增强。
点击添加图片描述(最多60字)编辑
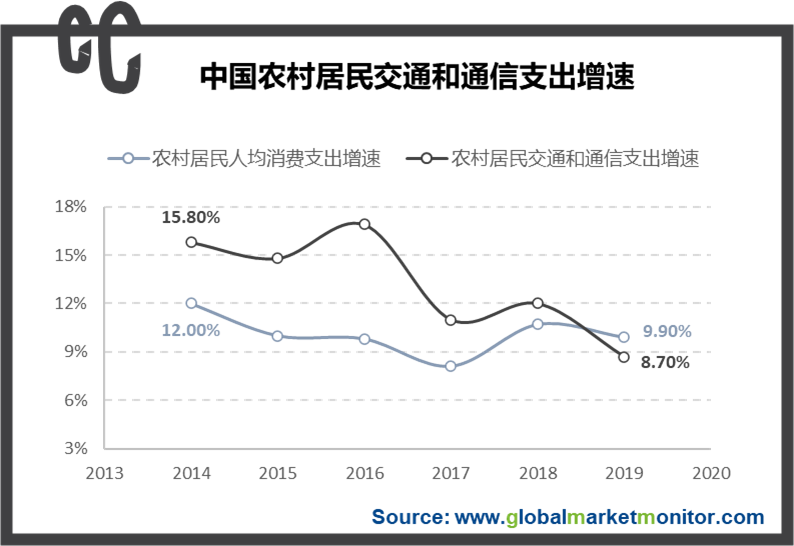
从消费结构看,2014年至2018年,我国农村居民交通通信支出增速大于总支出增速。 交通通信支出占总支出的比重逐年上升,反映出农村居民交通通信消费需求不断增加。
点击添加图片描述(最多60字)编辑
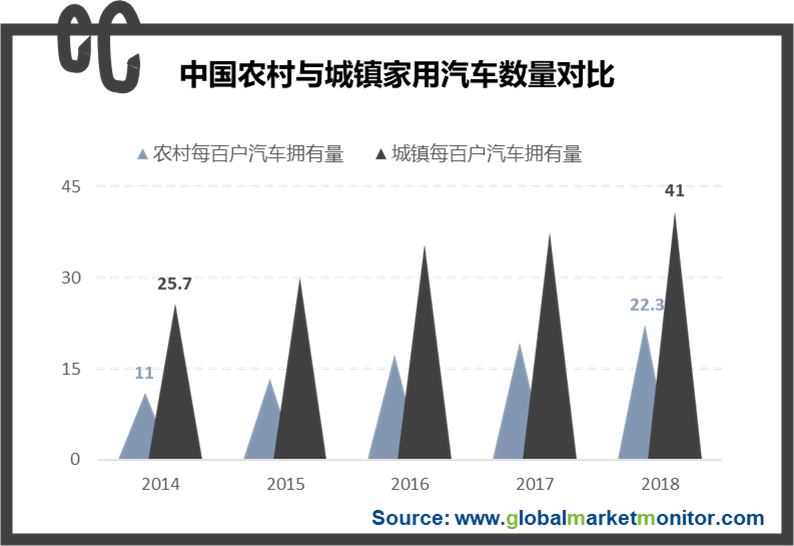
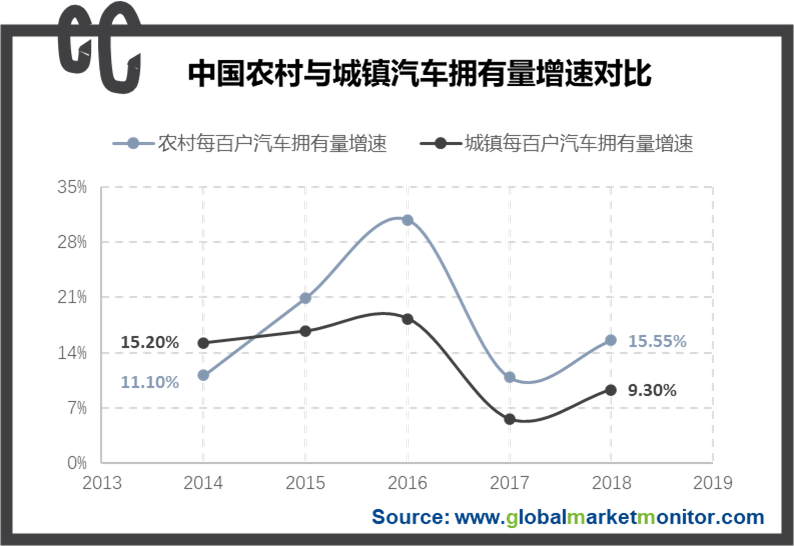
从家庭汽车保有量来看,2015年至2018年农村每百户汽车保有量增速超过城市,农村汽车市场进入较快增长期。
点击添加图片描述(最多60字)编辑
点击添加图片描述(最多60字)编辑
由于大多数农村人口没有稳定的工作和良好的信用证明,向银行申请困难,一次性付款买车会带来短期的财务压力。 汽车融资租赁产品门槛低、首付比例低,比银行贷款更适合农村居民的消费特点。 因此,如何释放下沉市场的消费力是车市复苏的关键。
国内汽车融资租赁面临诸多问题和风险
从消费者角度来看,首要问题是高费率。 在国内市场,“1+3”或4年期“先租后买”计划的费率普遍在20%以上,而成熟市场的费率还不到10%。 虽然汽车融资租赁提供了灵活的金融解决方案,但对于以买车为目的的人们来说,实际成本比贷款买车要高。 首付低,但利率高。
虽然利率较高,但汽车融资租赁行业却时常饱受纠纷困扰。 由于大多数人对汽车融资租赁不是很熟悉,而一些汽车融资租赁平台只强调“首付低”,却没有强调汽车所有权不在客户手中,缺乏金融知识的客户误认为:他们是“买车”,尤其是“急于用车”的消费者,在不了解具体事项的情况下签订了合同。 核心问题没有弄清楚,未来就会面临各种麻烦。
从企业角度来看,目前征信体系尚不完善,二手车评估体系和流通体系还不够成熟。 汽车融资租赁公司在处理二手车时需要投入资源进行风险控制,并面临损失的可能。 这些客观上都增加了企业的成本。
此外,低首付、低门槛的汽车融资租赁模式成为敲诈者的目标。 由于国内汽车融资租赁行业尚处于起步阶段,企业之间信息不共享。 有些公司在签订合同时只审核驾照、身份证、信用卡等基本信息。 除了租赁前的信息审核外,租赁期间和租赁后也存在风险,风控能力不足。
虽然现阶段汽车融资租赁的发展还存在很多不足,行业也存在很多矛盾,但汽车融资租赁的价值却不容忽视。 汽车融资租赁对于我国汽车交易市场来说是一种有利有弊的新模式,市场前景巨大。 面对这个潜在的金矿,绝对不宜全部挖掘。 只有企业和消费者遵守市场规则,充分尊重双方意愿,行业才能良好发展。
联系电子邮件:
发布于:2024-01-20,除非注明,否则均为原创文章,转载请注明出处。
还没有评论,来说两句吧...